2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
《贵州房地产发展报告No.7(2020)》以严谨的作风、中立的角度、独特的视角、翔实的数据、科学的理论探究贵州省房地产市场的行业发展动态。全书由总报告、土地篇、住房保障篇、金融篇、地区篇、专题篇、热点篇组成。总报告对2019年贵州省房地产市场的发展状况进行了全面综合的分析,其余各篇分别从不同的角度对贵州省各市(州)房地产市场的发展进行了不同解析。报告中各课题组成员来自全省9个市(州)一线管理与工作人员,报告数据收集详尽,真实客观地反映了2019年各市(州)的房地产发展状况,对各市(州)房地产行业发展具有积极的参考指导价值。
贵州是中国脱贫攻坚主战场,2015年12月开始,贵州对居住在“一方水土养不起一方人”地方的贫困人口,开展了历史上规模空前的易地扶贫搬迁工作,截至2019年12月底,全省累计建成安置项目946个、安置住房45.39万套,水、电、路、气、网等基础设施同步配建完善;累计实际完成搬迁入住188万人,其中建档立卡贫困人口154万人占国家审定任务的101.9%;整体搬迁贫困自然村寨10090个。全省旧房拆除和复垦复绿任务于2020年6月30日前全部完成,搬迁规模全国第一。自2008年我省率先在全国启动农村危房改造以来, 累计实施危房改造约330万户, 并且累计同步配套实施改厨改厕改圈45.5万户,累计实施农村老旧住房透风漏雨整治30.6万户,累计实施农村人畜混居整治7.12万户。住房对脱贫攻坚的影响与意义深远,2020年围绕“脱贫攻坚,住房为先”,本书继续坚持展现贵州省在扶贫道路上所做出的成效,深入易地扶贫搬迁现场调查研究,客观分析、科学预判,多角度展现贵州脱贫攻坚成果。贵州省易地扶贫搬迁户搬迁前平均每户家庭总财富8.51万元,搬迁后总财富增加到46.68万元(不含土地价值),是原来的5.49倍,其中房屋价值从4.68万元增长到34.71万元(新房数据均按贵州省房地产蓝皮书公布的2019年各县均价计算),是原来的7.42倍,房屋占家庭总财富的74.36%,户均年收入从2.13万元增长到 4.77万元,是原来的2.24倍。
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
2020年贵州房地产去库存压力大于2019年
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,2020年贵州房地产去库存压力大于2019年。
(1)2019年贵州商品房库存压力指数高于2018年,低于全国平均水平
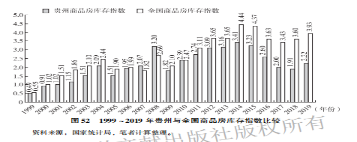
无论是从全国还是从贵州的层面看,2019年商品房库存压力指数均大于2018年,说明2020年商品房去库存压力也很有可能大于2019年。1999~2019年贵州商品房库存压力指数平均值为2.1,全国为2.7。2019年贵州商品房的库存压力指数为2.22,高于贵州历年平均水平(见图52)。
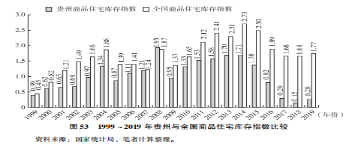
(2)2019年贵州商品住宅库存指数显著回升,涨至0.28
1999~2019年商品住宅库存指数平均值,全国为1.7、贵州为1.0;2019年无论是全国层面,还是贵州省,商品住宅库存指数均增加,说明商品房住宅去库存力度有待继续加强(见图53)。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p35~36,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
2020年贵州商品房销售面积、销售价格等增速明显低于2019年
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,房地产需求由增量需求和存量需求构成。2020年贵州新增加就业75万人,其潜在增量住房需求约2000万平方米;由于疫情影响及贵州GDP增速下降的双重冲击,房地产存量需求将大幅下降。预期2020年贵州商品房销售面积增速明显低于2019年。
从贵州房地产供给角度分析,2019年贵州商品房库存指数增加、土地购置面积增速下降,加之疫情影响,2020年贵州房地产开发企业房屋新开工面积增速将大幅降低。
总之,2020年,受疫情影响和贵州经济增长放缓,预计贵州房地产供给和需求进一步回落,商品房销售面积、销售价格等增速明显低于2019年。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p38,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
2020年贵州省土地管理制度改革将继续深化
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,2020年贵州省还将不断健全自然资源资产管理制度,认真落实土地计划管理方式改革,用好中央赋予省级政府更大用地自主权,切实增强土地审批供给的灵活性和精准度,实现要素跟着项目走。做好国务院授权省政府行使贵阳批次用地和永久基本农田以外的单独选址建设项目的农用地转用审批承接工作。做好土地管理水平综合评价,实行动态管理。深化土地资源有偿使用制度改革,在各市(州)选择1~2个县(市、区)先行推进农村集体经营性建设用地入市,出台贵州省建设用地使用权转让、出租、抵押管理实施细则,启动土地市场信用体系建设。推进城镇基准地价更新,落实基准地价备案制度。坚持“净地”出让,探索“标准地”出让,保障企业拿地后可尽快开工。探索不同工业用地类型合理转换利用和“混合用地”改革,配合做好开发区“亩产效益”综合评价。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p54,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
贵州省公积金九成提取人为中低收入者
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书书指出,2019年,贵州省针对住房公积金政策执行及风险隐患排查、电子化稽查风险疑点等进一步进行了督查,同时,加大住房公积金综合服务平台建设力度,开展了住房公积金数据平台接入工作,增加管理中心风险隐患排查能力,健全内部风险和廉政风险防控机制,促进了住房公积金业务的健康发展。
一是缴存扩面工作有了一定的增长。缴存单位和职工有所增加,缴存额进一步增长。2019年,实缴单位数、实缴职工人数和缴存额增长率分别为13.05%、3.94%和15.36%。
缴存单位中,国家机关和事业单位占39.64%,国有企业占13.90%,城镇集体企业占2.20%,外商投资企业占0.80%,城镇私营企业及其他城镇企业占36.81%,民办非企业单位和社会团体占3.18%,其他占3.46%。
缴存职工中,国家机关和事业单位占47.09%,国有企业占25.74%,城镇集体企业占1.58%,外商投资企业占1.20%,城镇私营企业及其他城镇企业占20.94%,民办非企业单位和社会团体占1.41%,其他占2.04%;中、低收入占91.99%,高收入占8.01%。
新开户职工中,国家机关和事业单位占19.95%,国有企业占21.49%,城镇集体企业占7.47%,外商投资企业占2.30%,城镇私营企业及其他城镇企业占41.00%,民办非企业单位和社会团体占3.05%,其他占4.75%;中、低收入占98.41%,高收入占1.59%。
二是提取额进一步增长。2019年,提取额占当年缴存额的比重,比上年增加0.22个百分点,提取总额比上年增长25.22%。
2019年,115.41万名缴存职工提取住房公积金267.45亿元。
提取金额中,住房消费提取占81.03%(购买、建造、翻建、大修自住住房占17.68%,偿还购房贷款本息占57.46%,租赁住房占3.38%,其他占2.52%);非住房消费提取占18.97%(离休和退休提取占13.26%,完全丧失劳动能力并与单位终止劳动关系提取占3.14%,出境定居占0.50%,其他占2.07%)。
提取职工中,中、低收入占90.25%,高收入占9.75%。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p77~78,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
贵州省应坚持推进住房公积金的各项工作,减轻疫情对经济社会发展的影响
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,2020年是全面建成小康社会和“十三五”规划收官之年,是脱贫攻坚决战决胜之年,也是攻坚克难的拼搏之年。贵州省提出了要奋力推动经济社会高质量发展,紧紧扭住发展第一要务,坚持质量第一、效益优先,加快现代化经济体系建设,确保经济实现量的合理增长和质的稳步提升,确保发展和生态两条底线越守越牢,确保人民对美好生活的向往不断实现。必须努力推进住房公积金的各项工作,切实维护广大缴存企业和缴存职工的合法权益,减轻疫情对经济社会发展的影响。
第一,必须坚持推行住房公积金。住房公积金制度实施以来,越来越多的职工通过使用住房公积金,解决、改善和提高了家庭的居住水平。2020年由于新冠肺炎疫情和经济下行压力的影响,投资增长压力加大,消费增长乏力,一些企业生产经营困难增多。但是,这不应该成为取消住房公积金的借口。特殊情况特殊时期可以采取特殊的如暂时停缴或缓缴等办法,恢复正常之后,就要按照规定缴存。作为用人单位,需要保证职工的工资及相关的劳动所得和福利待遇,职工的住房问题,要通过市场和政府的住房保障来解决。
第二,不断深化改革,完善制度。多年的实践证明,住房公积金在解决职工的住房问题上,发挥了很大的作用。当然,也存在不少的问题和不足。究其原因,既有政策方面的,也有操作方面的。因此,必须正确对待这些问题和不足。只有通过深入研究政策,改进操作,不断深化改革,进一步完善制度,才能更好地发挥住房公积金在解决职工住房问题上的作用。
第三,继续做好缴存扩面工作。要以进城务工、个体工商户、自由职业者等为目标群体,探索建立和完善相应的缴存机制。同时,要进一步支持职工合理的住房消费,完善住房公积金提取、贷款等使用政策。建立和完善内审稽核机制,堵塞风险漏洞,消除风险隐患。
第四,全力推进信息化建设,全面提升住房公积金服务效能和管理水平,完善住房公积金综合服务平台;加强与相关部门的合作,实现数据共享,努力做到“让数据多跑腿,让职工少跑路”。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p79~80,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
贵阳市房地产市场总体发展态势良好,但存在四方面问题
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,当前,贵阳市房地产市场总体发展态势良好,但也存在以下几方面困难及问题。
一是调控压力较大。2019年来房地产市场延续了2018年的一系列调控措施;2019年4月19日,中央政治局会议重提“房住不炒”,释放了房地产调控不放松的信号;2019年7月30日中央政治局会议继续重申“房住不炒”,同时提出“不将房地产作为短期刺激经济的手段”,总体上目前房地产市场面临的调控压力较大。
二是市场预期下降明显。由于外部经济环境的不确定性因素增加,国内经济下行压力加大,个别专家学者以及部分自媒体对市场的预测普遍看降,加上有关推进房地产税立法的宣传炒作,市场观望情绪逐渐增多,房地产行业投资和消费意愿持续减弱。
三是购买力不足。从2017年至今,随着全国房地产市场的持续升温,贵阳房地产市场也呈现快速增长态势,尤其是2017年4月至2018年8月,贵阳房地产市场购买力持续集中释放,目前市场已相对饱和,在短期内难以形成较强的购买力。
四是银根持续紧缩。2019年中国人民银行工作会议要求要切实防范化解重点领域金融风险,房地产行业作为金融监管的重点领域,对房地产开发贷款、个人住房按揭贷款实行更加审慎的贷款标准,预计短期内房地产行业资金面偏紧的状况不会有明显改善。
从下步发展来看,贵阳是贵州省会,国家“一带一路”、陆海贸易新通道南下的重要节点,黔中经济区的经济枢纽、交通枢纽,是引领贵州经济、社会、生态发展的重要核心,肩负着带动区域发展的使命与责任。贵阳市委、市政府通过综合考量,确立到2035年贵阳聚集800万~1000万人口,市场需求前景可观,今后,房地产业对贵阳市经济社会发展将会继续做出重要贡献。2020年贵阳市政府工作报告提出以推进贵阳市贵安新区融合发展为契机,全力增强城市能级,明确加快构建六大体系,为贵阳房地产市场的持续发展带来了新的契机。预计2020年全市房地产开发投资和商品房销售将保持平稳增长,房价大概率维持横盘整理态势,局部区域和个别高品质项目仍会保持稳中有升,但不会出现大的波动。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p89~90,社会科学文献出版社2020年12月)
《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》指出——
2020年住房租赁市场的传统旺季推迟明显
2020年12月19日,贵州大学贵州省房地产研究院与社会科学文献出版社联合发布了《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》。
蓝皮书指出,2020年住房租赁市场的传统旺季推迟明显。据贵州省房地产研究院数据统计,疫情暴发以来,住房租赁市场成交量呈现“断崖式”下跌,在疫情防控严格的2月,市场几乎停滞,直至3月初疫情逐渐得到控制后需求才开始逐渐回升,较往年春节后的“小阳春”推迟近一个月之久。3月全国18个重点城市租赁整体成交量环比2月虽然增加5.33倍,但因为1月、2月市场持续低位运行,导致2020年第一季度的租赁成交量同比上年仍降低16.00%。整个行业新签租房降至上年同期的15%~30%,出租率跟上年同期相比下降了10%,而且还在持续下降中。
据贵州省房地产研究院收集的住房租赁市场样本数据分析,贵阳市的住房租赁市场依然处于低水准、欠发达的状态,截至2020年8月,贵阳市主城区每平方米租金均价为24.02元,在去库存和新型城镇化建设的大背景下,住房租赁市场已经获得较多的政策支持。但是,必须面对的一个现实是,目前国内的租赁市场发展非常不充分。贵阳市属三线城市,租赁市场区域化特征明显,受疫情影响以及租赁人员结构的年轻化和对住宅需求的多样性,2020年上半年贵阳市租金整体发展持下降态势,租赁市场空置率持续攀升,但随着疫情的结束,下半年的租赁市场将逐步修复并止跌反弹。
(参见《贵州房地产蓝皮书:贵州房地产发展报告No.7(2020)》p200,社会科学文献出版社2020年12月)